在马来西亚买卖厂房:产业盈利税(RPGT)与印花税全解
马来西亚厂房买卖的产业盈利税与印花税怎么算?现行税率、买家须扣留的3%、实例计算,以及业主和买家必须遵守的期限。
更新日期 2026年10月27日 · PropertyMsia
重点摘要:厂房易手时,卖方可能须为盈利缴付产业盈利税(RPGT),买方则须为转名缴付印花税。RPGT视卖方身份及持有年限而定;印花税则按成交价或市值(以较高者为准)计算。签约前了解两者,才能正确定价并避免罚款。
谁付什么
- 卖方(脱售者):根据《1976年产业盈利税法令》,为应课税盈利缴付RPGT,由内陆税收局(LHDN)征收。
- 买方(收购者):根据《1949年印花税法令》,缴付转名表格(MOT,14A表格)的印花税;若向银行贷款,贷款合约也须缴付印花税。
- 买方代卖方:从买价中扣留一笔款项,交给LHDN。
厂房的RPGT税率
RPGT适用于所有产业,因此厂房、货仓、店屋和土地的税率相同。税率视卖方类别及持有年限而定,从购入日期算到脱售日期(一般为买卖合约日期)。
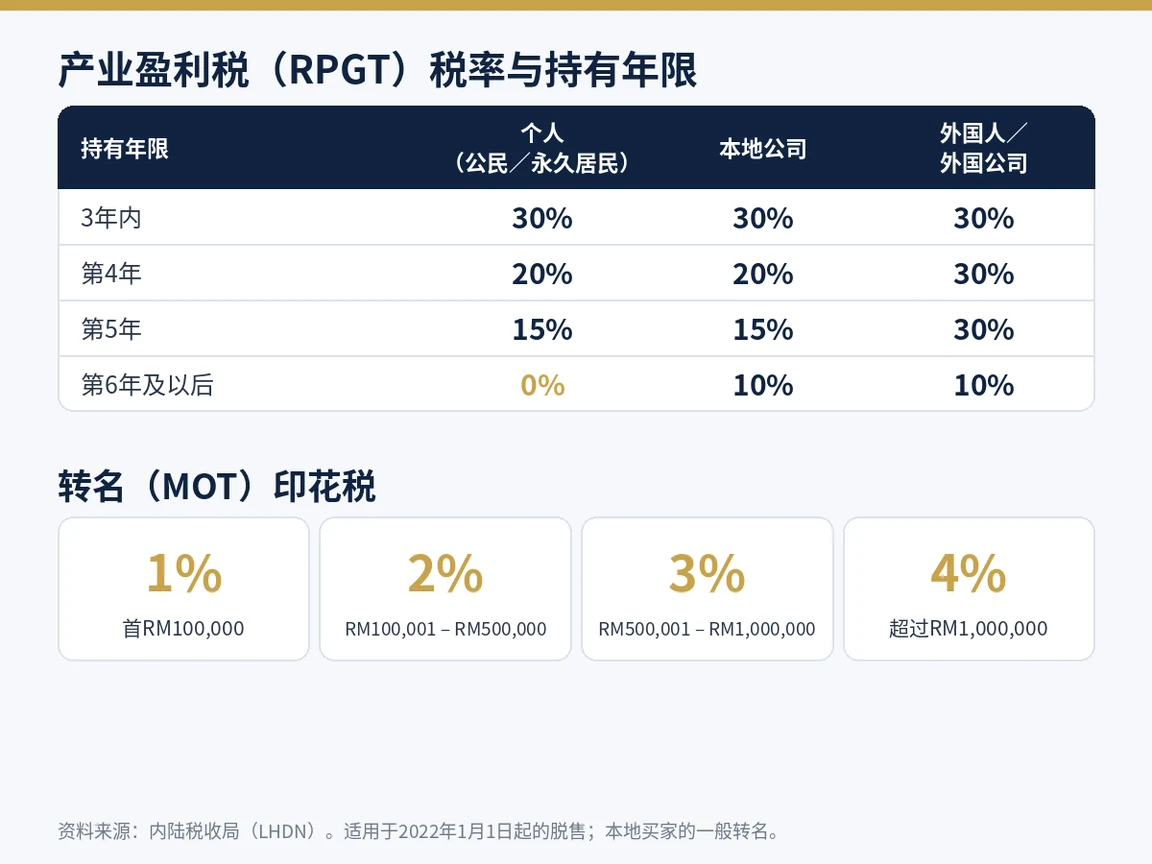
- 大马公民及永久居民个人:3年内脱售30%,第4年20%,第5年15%,第6年起0%。
- 在马来西亚注册的公司:同样年限分别为30%、20%及15%,第6年起10%。许多厂房以私人有限公司(Sdn Bhd)名义持有,这一点尤其重要。
- 非公民及外国公司:第5年及之前30%,之后10%。
盈利怎么算
盈利并非单纯的卖价减买价。LHDN允许扣除买卖时的附带费用,例如律师费、估价费、中介佣金及购入时缴付的印花税;也可扣除提升或保持产业价值、且在脱售时仍然存在的资本开销(例如扩建或电力提升)。请保留所有收据。个人再可获得RM10,000或盈利10%(以较高者为准)的豁免,公司则不享有此豁免。
买家须扣留3%
买方须扣留部分买价,并在脱售日期起60天内交给LHDN:卖方为大马公民或永久居民个人时扣留3%;卖方为持有3年或以内的本地公司时扣留5%(第4年起3%);卖方为外国人时扣留7%。买方若未缴付,LHDN会加征10%。这笔款项将抵扣卖方的RPGT,多缴部分可在估税后退还。
转名印花税
本地买家的MOT印花税按成交价或市值(以较高者为准)分阶梯计算:首RM100,000为1%,接下来RM400,000为2%,再接下来RM500,000为3%,超过RM1,000,000的部分为4%。卖给外国公司或非永久居民的外国人,则统一征收4%。贷款合约一般按贷款额的0.5%征收印花税。
实例计算
一名大马公民以RM1,500,000购入一间厂房,在第4年以RM2,000,000脱售。假设购入及脱售时的费用各为RM50,000。
| 脱售价(RM2,000,000 − RM50,000) | RM1,950,000 |
| 购入价(RM1,500,000 + RM50,000) | RM1,550,000 |
| 应课税盈利 | RM400,000 |
| 减豁免(盈利的10%,高于RM10,000) | RM40,000 |
| RM360,000 × 20% RPGT | RM72,000 |
| 买方扣留款,RM2,000,000的3% | RM60,000 |
| 买方按RM2,000,000缴付的MOT印花税 | RM64,000 |
若同一间厂房由本地公司脱售,则没有豁免,RPGT为RM400,000的20%,即RM80,000。
期限与文件
- 卖方和买方都须在脱售日期起60天内提交各自的RPGT申报表格。自2025年1月1日起,必须通过MyTax网站的e-CKHT在线提交。
- 印花税通过MyTax的e-Duti Setem系统办理,逾期盖印将被罚款。
- 文件须保留7年,以备LHDN查阅。
实用建议
- 签约前先确认持有年限:多等几个月进入下一年,税率可能更低。
- 在买卖合约中写明扣留款的处理方式,并交由律师办理e-CKHT申报。
- 税率和条例可能随每年财政预算案改变,作出决定前请向LHDN或税务顾问确认最新规定。
打算买卖厂房?通过WhatsApp联系PropertyMsia,我们会协助您算清成本,并找到合适的工业产业。