CKHT dan Duti Setem Semasa Membeli atau Menjual Kilang di Malaysia
Cara CKHT dan duti setem berfungsi dalam jual beli kilang di Malaysia: kadar semasa, wang tahanan 3% oleh pembeli, contoh pengiraan dan tarikh akhir yang perlu dipatuhi.
Dikemas kini 27 Okt 2026 · PropertyMsia
Ringkasan: apabila kilang bertukar tangan, penjual mungkin perlu membayar Cukai Keuntungan Harta Tanah (CKHT) atas keuntungannya, manakala pembeli membayar duti setem atas pindah milik. CKHT bergantung pada siapa penjual dan berapa lama harta itu dipegang. Duti setem pula dikira atas harga atau nilai pasaran, mengikut mana yang lebih tinggi. Fahami kedua-duanya sebelum menandatangani perjanjian supaya harga dirancang dengan betul dan penalti dapat dielakkan.
Siapa bayar apa
- Penjual (pelupus): CKHT atas keuntungan yang boleh dikenakan cukai di bawah Akta Cukai Keuntungan Harta Tanah 1976, dikutip oleh LHDN (HASiL).
- Pembeli (pemeroleh): duti setem atas Memorandum Pindah Milik (MOT, Borang 14A) di bawah Akta Setem 1949, serta duti setem perjanjian pinjaman jika pembelian dibiayai.
- Pembeli, bagi pihak penjual: wang tahanan daripada harga jualan yang mesti dibayar kepada LHDN.
Kadar CKHT bagi kilang
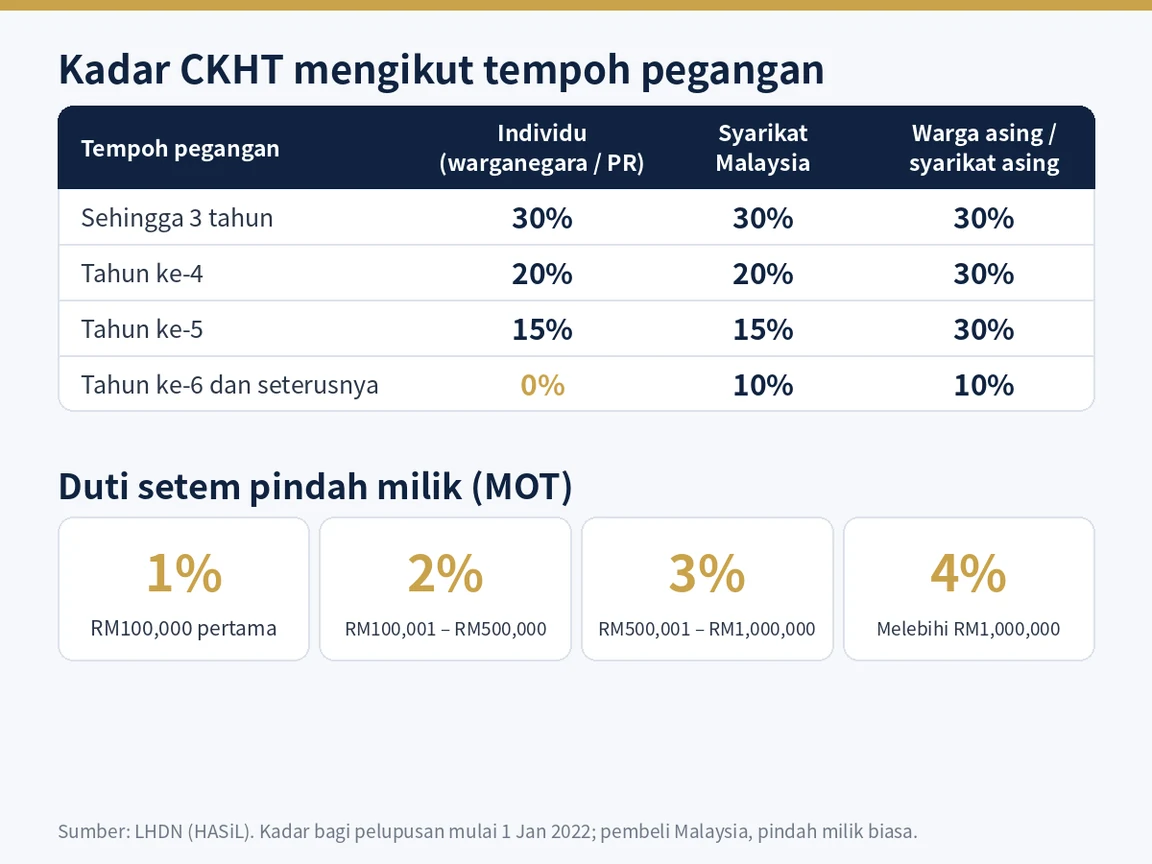
CKHT dikenakan ke atas semua harta tanah, jadi kadar yang sama terpakai bagi kilang, gudang, lot kedai dan tanah. Kadarnya bergantung pada kategori penjual dan tempoh pegangan, dikira dari tarikh pemerolehan hingga tarikh pelupusan (biasanya tarikh perjanjian jual beli).
- Individu warganegara dan pemastautin tetap (PR): 30% jika dijual dalam tempoh tiga tahun, 20% pada tahun ke-4, 15% pada tahun ke-5 dan 0% mulai tahun ke-6.
- Syarikat yang diperbadankan di Malaysia: 30%, 20% dan 15% bagi tempoh yang sama, kemudian 10% mulai tahun ke-6. Banyak kilang dimiliki melalui Sdn Bhd, jadi kadar ini penting.
- Bukan warganegara dan syarikat asing: 30% sehingga tahun ke-5, kemudian 10%.
Cara keuntungan dikira
Keuntungan bukan sekadar harga jual tolak harga beli. LHDN membenarkan potongan kos sampingan semasa membeli dan menjual, seperti fi guaman, fi penilaian, komisen ejen dan duti setem yang dibayar semasa membeli, serta perbelanjaan modal yang menambah atau mengekalkan nilai harta dan masih wujud semasa jualan (contohnya bangunan tambahan atau naik taraf bekalan elektrik). Simpan semua resit. Individu kemudiannya layak mendapat pengecualian RM10,000 atau 10% daripada keuntungan, mengikut mana yang lebih tinggi. Syarikat tidak layak mendapat pengecualian ini.
Wang tahanan 3% oleh pembeli
Pembeli wajib menahan sebahagian harga dan meremitkannya kepada LHDN dalam tempoh 60 hari dari tarikh pelupusan: 3% jika penjual ialah individu warganegara atau PR, 5% jika penjual ialah syarikat Malaysia yang memegang harta itu sehingga tiga tahun (3% mulai tahun ke-4), dan 7% jika penjual ialah warga asing. Jika pembeli gagal membayar, LHDN mengenakan kenaikan 10%. Jumlah ini dikreditkan kepada CKHT penjual, dan sebarang lebihan boleh dipulangkan selepas taksiran.
Duti setem pindah milik
Bagi pembeli Malaysia, duti setem MOT dikenakan secara berperingkat atas harga atau nilai pasaran yang lebih tinggi: 1% bagi RM100,000 pertama, 2% bagi RM400,000 berikutnya, 3% bagi RM500,000 berikutnya dan 4% bagi jumlah melebihi RM1,000,000. Jualan kepada syarikat asing atau bukan warganegara yang bukan PR dikenakan kadar rata 4%. Perjanjian pinjaman lazimnya disetemkan pada 0.5% daripada jumlah pinjaman.
Contoh pengiraan
Seorang individu warganegara membeli kilang pada harga RM1,500,000 dan menjualnya pada tahun ke-4 dengan harga RM2,000,000. Andaikan kos RM50,000 semasa membeli dan RM50,000 semasa menjual.
| Harga pelupusan (RM2,000,000 − RM50,000) | RM1,950,000 |
| Harga pemerolehan (RM1,500,000 + RM50,000) | RM1,550,000 |
| Keuntungan boleh dikenakan cukai | RM400,000 |
| Tolak pengecualian (10% keuntungan, lebih tinggi daripada RM10,000) | RM40,000 |
| CKHT 20% atas RM360,000 | RM72,000 |
| Wang tahanan pembeli, 3% daripada RM2,000,000 | RM60,000 |
| Duti setem MOT pembeli atas RM2,000,000 | RM64,000 |
Jika kilang yang sama dijual oleh syarikat Malaysia, tiada pengecualian diberi, jadi CKHT ialah 20% daripada RM400,000, iaitu RM80,000.
Tarikh akhir dan dokumen
- Penjual dan pembeli mesti mengemukakan borang nyata CKHT masing-masing dalam tempoh 60 hari dari tarikh pelupusan. Mulai 1 Januari 2025, borang wajib dihantar secara dalam talian melalui e-CKHT di portal MyTax.
- Duti setem dikemukakan melalui sistem e-Duti Setem di MyTax. Penyeteman lewat dikenakan penalti.
- Simpan rekod selama tujuh tahun kerana LHDN boleh memintanya.
Tip praktikal
- Semak tempoh pegangan sebelum menandatangani perjanjian: menunggu beberapa bulan untuk masuk ke tahun berikutnya boleh menurunkan kadar cukai.
- Persetujui dalam SPA cara wang tahanan diuruskan, dan biarkan peguam anda menguruskan penghantaran e-CKHT.
- Kadar dan peraturan boleh berubah setiap Belanjawan, jadi sahkan kedudukan terkini dengan LHDN atau perunding cukai sebelum membuat keputusan.
Merancang untuk membeli atau menjual kilang? Hubungi PropertyMsia melalui WhatsApp dan kami akan bantu anda mengira kos serta mencari hartanah industri yang sesuai.
Dapatkan nasihat percuma daripada ejen berdaftar tentang harga, zon dan semakan wajar.
Hubungi Kami Hartanah Perindustrian